Tal como observa o empresário Tiago Oliva Schietti, para aposentados, pensionistas e servidores públicos, o crédito consignado costuma ser a primeira opção lembrada quando surge a necessidade de crédito, já que os juros descontados diretamente do benefício ou do salário tendem a ser mais baixos do que os de outras modalidades. Entretanto, o consórcio raramente entra nessa comparação, apesar de representar uma alternativa igualmente relevante para quem tem paciência para planejar uma aquisição.
O crédito consignado é um empréstimo cujas parcelas são descontadas automaticamente da folha de pagamento ou do benefício previdenciário, o que reduz o risco de inadimplência para a instituição financeira e, consequentemente, permite juros mais baixos do que os praticados em um empréstimo pessoal comum. Por lei, o desconto não pode ultrapassar 35% da renda líquida do contratante, e os juros para aposentados e pensionistas do INSS têm teto definido periodicamente pelo Conselho Nacional de Previdência Social.
A diferença fundamental entre os dois modelos
Enquanto o consignado disponibiliza o valor total emprestado de forma imediata, mediante cobrança de juros ao longo do prazo, o consórcio segue uma lógica completamente distinta: o consumidor paga parcelas para compor um fundo comum, sem juros, mas sem garantia de quando receberá o valor correspondente à sua cota, já que isso depende de sorteio ou lance.
Tiago Oliva Schietti pondera que essa diferença estrutural é o que deveria orientar a escolha entre as duas modalidades: para quem precisa do dinheiro ou do bem imediatamente, o consignado tende a ser mais adequado, mesmo com o custo de juros embutido. Já para quem pode esperar e busca reduzir ao máximo o custo total de uma aquisição planejada, o consórcio pode representar uma economia relevante ao longo do tempo.
Consignado para quitar outras dívidas, consórcio para planejar aquisições
Outro ponto de distinção está na finalidade mais comum de cada modalidade. O crédito consignado costuma ser usado para quitar dívidas mais caras, como saldo de cartão de crédito ou cheque especial, funcionando como uma forma de reorganizar as finanças com um custo de juros menor. O consórcio, por sua vez, é voltado especificamente à aquisição de bens ou serviços determinados, como imóveis, veículos ou reformas, não sendo indicado para simplesmente quitar dívidas já existentes de outra natureza.
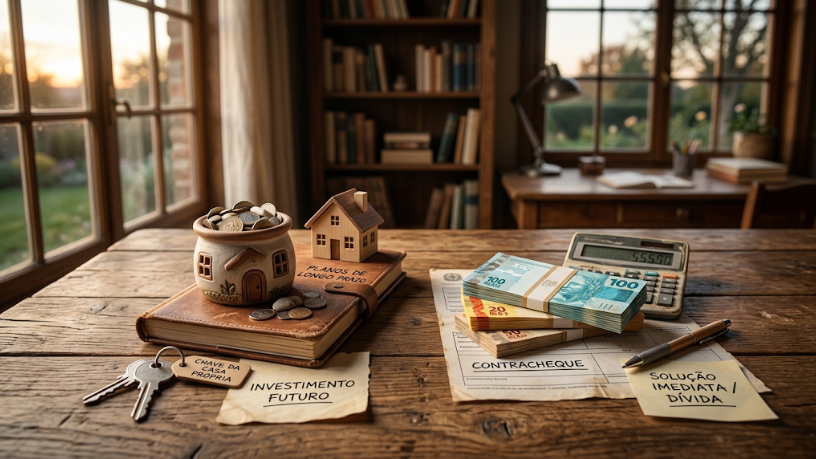
Essa diferença de propósito é importante para não confundir as duas modalidades como substitutas diretas uma da outra: são ferramentas financeiras com funções distintas, que podem, inclusive, ser usadas de forma complementar dentro do planejamento de uma mesma pessoa.
Quando faz sentido considerar as duas modalidades juntas
Para quem já tem margem consignável disponível e também está participando de um grupo de consórcio, existe a possibilidade de usar o consignado como reforço para dar um lance e acelerar a contemplação, desde que essa estratégia seja calculada com cuidado para não comprometer o orçamento com duas parcelas simultâneas. Tiago Oliva Schietti sugere cautela nesse tipo de combinação, já que somar dois compromissos financeiros de longo prazo exige planejamento ainda mais rigoroso do que optar por apenas uma das modalidades.
O que avaliar antes de escolher
Antes de decidir entre consórcio e crédito consignado, vale considerar a urgência real da necessidade financeira, comparar o custo total de cada modalidade ao longo do prazo pretendido e avaliar se a margem consignável disponível já está comprometida com outros compromissos, o que pode limitar o valor disponível para essa linha de crédito.
Nesse panorama, Tiago Oliva Schietti reforça que conhecer as diferenças entre essas duas modalidades amplia as possibilidades de planejamento financeiro, especialmente para aposentados e servidores públicos, público que historicamente recorre ao consignado sem sempre considerar o consórcio como alternativa complementar dentro da própria estratégia de crédito.